

L'Agenzia ti scrive:
Lettera di invito a regolarizzare possibili errori
Marzo 2019
Per favorire una proficua collaborazione tra Fisco e contribuente e promuovere lâ??adempimento spontaneo degli obblighi tributari (la cosiddetta tax compliance), lâ??Agenzia delle Entrate ha avviato una serie di iniziative.
Prima fra tutte, la condivisione delle informazioni con il contribuente, al quale viene data la possibilità di consultare i dati e gli elementi in possesso dellâ??Agenzia sulla propria posizione tributaria.
Per raggiungere questo obiettivo, lâ??Agenzia ha predisposto e sta inviando vari tipi di comunicazioni: dalle lettere per ricordare gli adempimenti dichiarativi a quelle indirizzate ai contribuenti titolari di partiva Iva.
Questa guida focalizza lâ??attenzione sulla comunicazione destinata alle persone fisiche per invitarle a verificare se nella dichiarazione annuale dei redditi hanno indicato correttamente tutti i dati reddituali.
La lettera viene inviata ai contribuenti che, secondo quanto risulta allâ??Agenzia delle Entrate, non avrebbero dichiarato, o lo avrebbero fatto in modo parziale, un reddito derivante da un contratto di locazione di un immobile, un reddito da lavoro dipendente, un reddito di partecipazione in società , ecc.
In questo modo, prima che lâ??Agenzia notifichi un avviso di accertamento, il destinatario della comunicazione potrà regolarizzare lâ??errore o lâ??omissione attraverso il ravvedimento operoso.
Questo istituto Ú stato modificato (legge di stabilità 2015) proprio per garantire al contribuente la possibilità di effettuare le opportune correzioni e i conseguenti versamenti delle somme dovute, beneficiando della riduzione delle sanzioni, anche a seguito di segnalazione da parte dellâ??Agenzia.
Se, invece, il contribuente ritiene corretti i dati che ha indicato nella sua dichiarazione dei redditi, basterà che lo comunichi, indicando eventuali elementi, fatti e circostanze non conosciuti dallâ??Agenzia.
Lâ??obiettivo di queste â??comunicazioni di invito alla complianceâ?�, insomma, Ú modificare il rapporto con i contribuenti, che deve essere sempre più fondato sulla trasparenza e sulla collaborazione.

Va detto, anzitutto, che la lettera inviata dallâ??Agenzia delle Entrate non Ú un accertamento, ma un invito a verificare la propria posizione fiscale ed eventualmente mettersi in regola con il pagamento delle imposte.
Le comunicazioni sono inviate ai contribuenti che, sulla base dei dati in possesso dellâ??Agenzia, non hanno compilato correttamente la dichiarazione annuale dei redditi (modello Redditi Persone fisiche o 730).
In particolare, si tratta di contribuenti persone fisiche che risultano aver percepito e non dichiarato (o dichiarato solo in parte) uno o più dei seguenti redditi:
Le possibili irregolarità sono state riscontrate dallâ??Agenzia delle Entrate attraverso il confronto dei dati in suo possesso con quelli dichiarati dai contribuenti nel modello 730 o nel modello Unico persone fisiche (ora denominato Redditi Persone fisiche).
Le comunicazioni sono inviate tramite Posta Elettronica Certificata (PEC) ovvero per posta ordinaria nei casi di indirizzo PEC non attivo o non registrato nel pubblico elenco istituito presso il Ministero dello Sviluppo Economico.
Con il provvedimento del Direttore dellâ??Agenzia delle Entrate del 15 febbraio 2019 sono state individuate fonti informative e tipologie di informazioni da fornire al contribuente, oltre alle modalità di comunicazione tra questâ??ultimo e lâ??Agenzia.
Il contenuto della comunicazione Ú rappresentato da un documento principale in cui Ú specificata la presunta anomalia tra i dati dichiarati dal destinatario e quelli attesi sulla base dei dati incrociati.
Il documento riporta:
Alla lettera sono inoltre allegate le istruzioni sullâ??utilizzo del â??Cassetto fiscaleâ?� e di â??CIVISâ?� e sulle â??modalità di compilazione della dichiarazione integrativaâ?�.
Nellâ??apposita sezione â??Lâ??Agenzia scriveâ?� del Cassetto fiscale, al quale possono accedere direttamente i contribuenti registrati ai servizi telematici dellâ??Agenzia delle Entrate o un intermediario delegato, il destinatario della comunicazione trova la lettera già ricevuta e un prospetto informativo in cui Ú presente il dettaglio delle anomalie riscontrate nella dichiarazione dei redditi.
Sul cassetto fiscale Ú disponibile, inoltre:
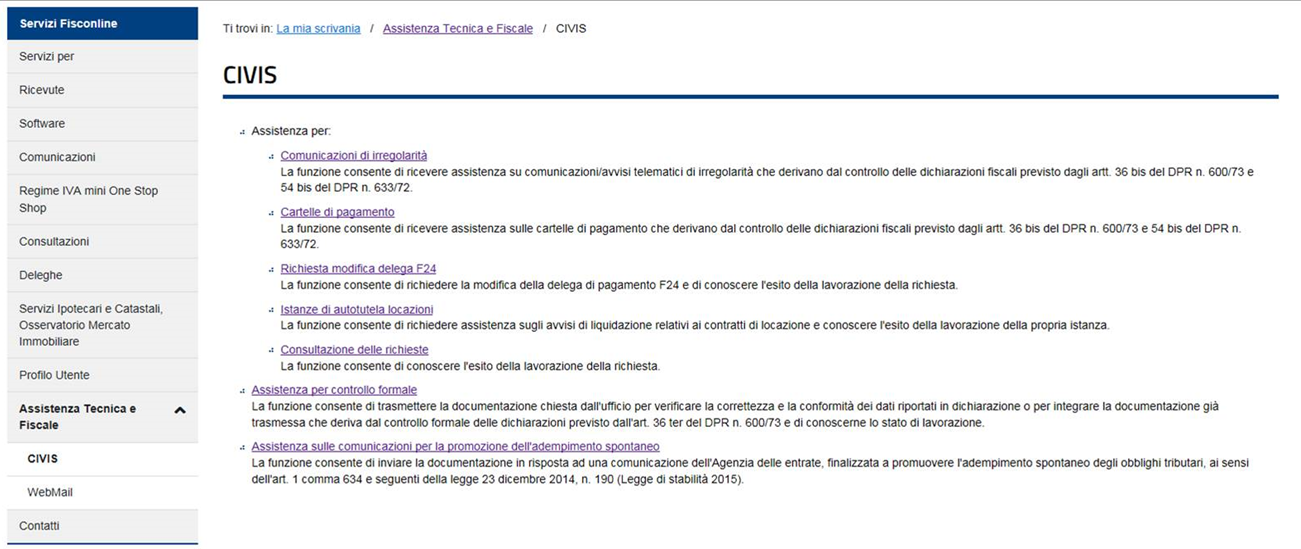
Attraverso il canale di assistenza CIVIS, invece, i contribuenti registrati ai servizi telematici dellâ??Agenzia delle Entrate possono trasmettere in formato elettronico la documentazione che ritengono utile per chiarire la loro posizione.
ATTENZIONE
Tutte le istruzioni utili per la registrazione ai servizi telematici sono presenti sul sito internet dellâ??Agenzia delle Entrate.
Chi riceve la lettera dellâ??Agenzia deve attivarsi per evitare che le irregolarità riscontrate nella dichiarazione dei redditi diventino, successivamente, il motivo dellâ??emissione di un avviso di accertamento.
Mettendosi in contatto con lâ??Agenzia Ú possibile chiarire subito la propria posizione, sia se non sono state commesse violazioni sia nel caso in cui si vogliano ottenere informazioni sulle modalità da seguire per regolarizzare in maniera agevolata errori e omissioni, sfruttando la possibilità di pagare sanzioni ridotte.
La prima cosa da fare quando arriva la lettera Ú quella di verificare che i rilievi fatti dallâ??Agenzia siano corretti.
Occorre controllare, quindi, i dati presenti nel prospetto informativo e confrontarli con quelli riportati nella dichiarazione dei redditi per lâ??anno dâ??imposta oggetto della comunicazione.
Dopo questa verifica, il contribuente potrà fornire elementi utili a giustificare, in tutto o in parte, lâ??anomalia riscontrata ovvero presentare una dichiarazione integrativa nella quale indicare i redditi non dichiarati per correggere le irregolarità evidenziate nella comunicazione.
Qualora si abbia la necessità di richiedere ulteriori informazioni in merito al contenuto della comunicazione ricevuta Ú possibile rivolgersi:
Il personale dellâ??Agenzia fornisce lâ??assistenza necessaria, spiegando ai contribuenti i motivi per i quali Ú stata inviata la comunicazione e guidandoli, eventualmente, a reperire nel â??Cassetto fiscaleâ?� i prospetti informativi di dettaglio utili a chiarire le anomalie riscontrate.
Nel caso in cui si ritenga che i dati originariamente riportati nella dichiarazione dei redditi siano corretti, si riceveranno opportune informazioni per eliminare lâ??incongruenza segnalata nella comunicazione.
In particolare, i funzionari daranno tutte le indicazioni sulle attività da compiere e sulla eventuale documentazione giustificativa che potrà essere anche inviata tramite il canale di assistenza telematica CIVIS.
Ã? possibile segnalare allâ??Agenzia delle Entrate, anche mediante un intermediario abilitato alla trasmissione telematica delle dichiarazioni, fatti, elementi e circostanze dalla stessa non conosciuti. Per fare questo ci si può avvalere, con le modalità indicate nella comunicazione, dellâ??assistenza dei CAM o degli Uffici territoriali delle Direzioni provinciali dellâ??Agenzia.
Inoltre, Ú possibile trasmettere documentazione in formato elettronico tramite CIVIS.
Ã? uno dei canali di assistenza telematica dellâ??Agenzia delle Entrate. Può essere utilizzato solo dagli utenti registrati ai servizi telematici Entratel o Fisconline.
Dopo aver effettuato lâ??accesso al servizio, chi deve inviare dei documenti viene guidato da una procedura semplice e intuitiva.
ATTENZIONE
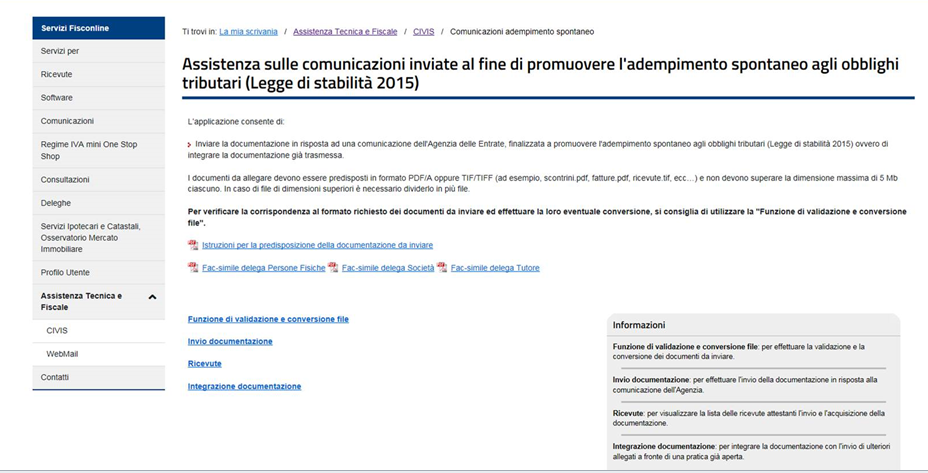
Si possono trasmettere documenti solo in formato PDF/A o TIF/TIFF, ognuno dei quali non può superare la dimensione massima di 5 MB. Se il documento Ú di maggiori dimensioni, sarà necessario suddividerlo in più file.
Dopo lâ??invio della documentazione il sistema assegna un numero di protocollo che identifica lâ??operazione compiuta. Successivamente, sempre in CIVIS, sarà disponibile una seconda ricevuta che indicherà se i file inviati sono stati accettati o scartati. In caso di scarto bisognerà trasmetterli nuovamente.
Dopo aver verificato i dati contenuti nella lettera, se si riconosce di aver commesso gli errori segnalati dallâ??Agenzia delle Entrate, Ú possibile correggerli mediante il cosiddetto â??ravvedimento operosoâ?�.
In pratica, ci si può mettere in regola ed evitare successivi avvisi di accertamento se si compiono tutte le azioni seguenti:
Per la presentazione della dichiarazione integrativa occorre utilizzare il modello approvato per il periodo dâ??imposta cui la dichiarazione fa riferimento (per esempio, per il periodo dâ??imposta 2015 va utilizzato il modello Unico PF 2016).
Il modello Unico PF (ora denominato Redditi Persone fisiche) va utilizzato anche se la dichiarazione originaria Ú stata presentata con il modello 730.
Nella dichiarazione integrativa, da presentare esclusivamente per via telematica (direttamente o tramite intermediario abilitato), devono essere indicati:
In sostanza, la dichiarazione integrativa deve contenere tutti i dati dichiarati e non soltanto quelli che sono stati aggiunti o modificati.
ATTENZIONE
Inoltre, Ú necessario evidenziare quali quadri della dichiarazione originaria sono oggetto di aggiornamento e quali non sono stati invece modificati.
Per evitare errori, si consiglia di consultare le istruzioni per la compilazione del modello di dichiarazione, disponibili sul sito dellâ??Agenzia delle Entrate nella pagina dedicata ai â??Modelliâ?� in cui Ú presente il link â??Modelli â?? anni precedentiâ?�.
Se disponibile la dichiarazione originariamente presentata da integrare o la dichiarazione già precompilata dallâ??Agenzia delle Entrate, allâ??interno della sezione â??Lâ??Agenzia scrive â?? Invito alla Complianceâ?� del â??Cassetto fiscaleâ?�, oltre ai prospetti informativi di dettaglio e agli eventuali prospetti precompilati dei quadri da rettificare, sono presenti:
Se disponibile la dichiarazione originariamente presentata da integrare il cassetto ficale appare nel modo seguente:
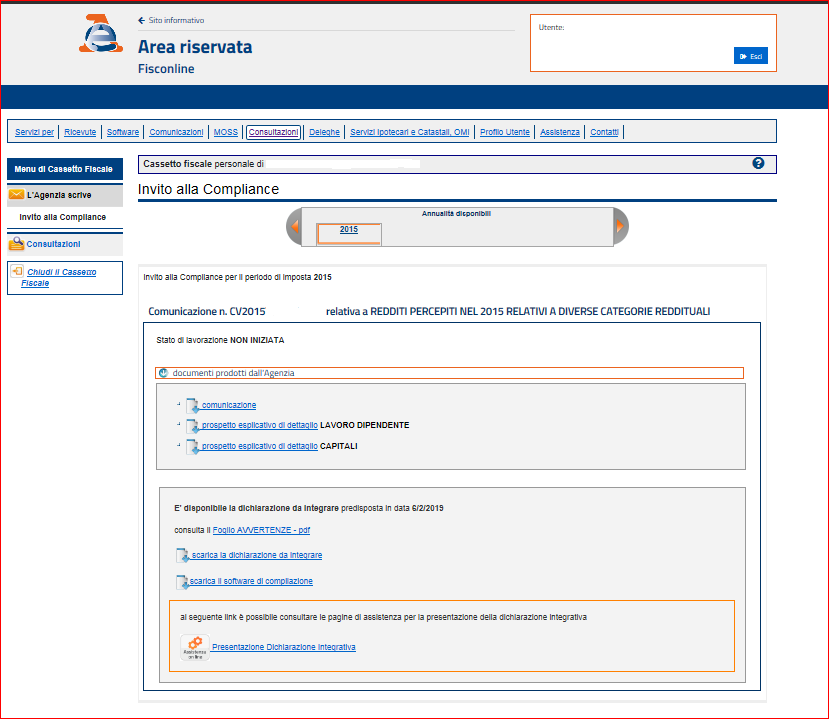
Con il link â?�scarica dichiarazione da integrareâ?�, Ú possibile scaricare il file contenente la dichiarazione originaria presentata per lâ??anno d'imposta di interesse, eventualmente già rettificata a seguito del controllo automatizzato (art. 36-bis del Dpr 600/73) e del controllo formale (art. 36-ter del Dpr 600/73).
Con il link â??scarica il software di compilazioneâ?� si può installare sul proprio pc il pacchetto UnicoOnLine da utilizzare per la predisposizione della dichiarazione integrativa e per la compilazione del modello F24.
Tramite il link â??invia la dichiarazione integrativaâ?� Ú possibile consultare le istruzioni per lâ??invio della dichiarazione integrativa.
Se disponibile la dichiarazione già precompilata dallâ??Agenzia delle Entrate, il cassetto ficale appare nel modo seguente:
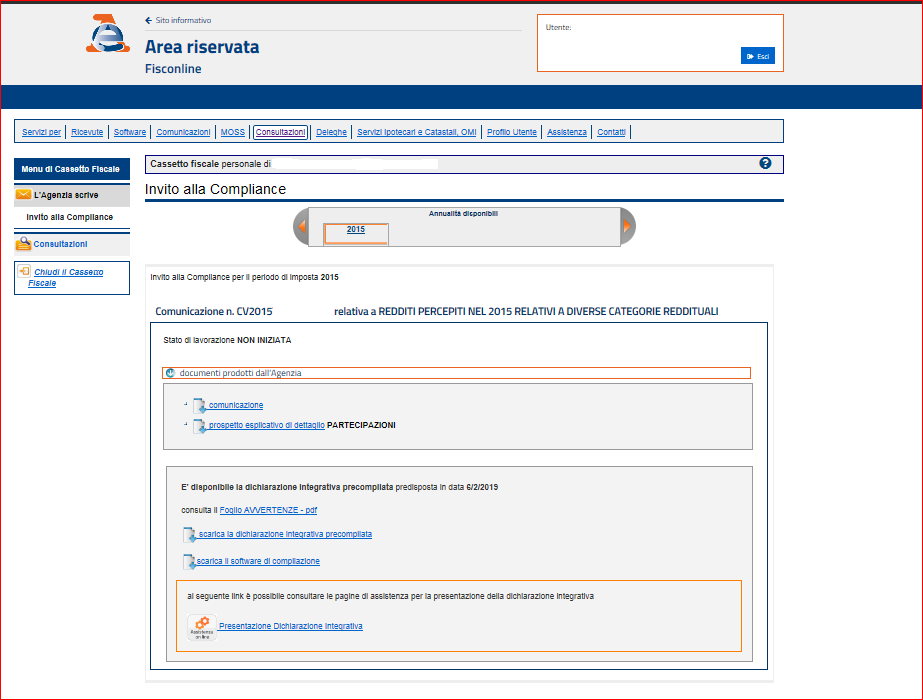
Con il link �scarica la dichiarazione integrativa precompilata�, Ú possibile scaricare il file contenente la dichiarazione già precompilata con i dati oggetto della comunicazione e con le rettifiche eventualmente effettuate a seguito del controllo automatizzato (art. 36-bis del Dpr 600/73) e del controllo formale (art. 36-ter del Dpr 600/73).
Con il link â??scarica il software di compilazioneâ?� si può installare sul proprio pc il pacchetto UnicoOnLine necessario per richiamare la dichiarazione integrativa precompilata, in precedenza scaricata.
Tramite il link â??invia la dichiarazione integrativaâ?� Ú possibile consultare le istruzioni per lâ??invio della dichiarazione integrativa.
ATTENZIONE
Qualora non fossero presenti i link (in quanto non disponibile la dichiarazione originaria o della dichiarazione integrativa precompilata), occorrerà procedere autonomamente alla presentazione della dichiarazione integrativa e al versamento delle maggiori imposte, sanzioni e interessi secondo le istruzioni riportate nel presente paragrafo.
Se non sono disponibili né la dichiarazione da integrare né la dichiarazione già precompilata e, quindi, i predetti link sono assenti, il cassetto fiscale conterrà comunque il prospetto di dettaglio ed eventualmente un prospetto precompilato del quadro dichiarativo.

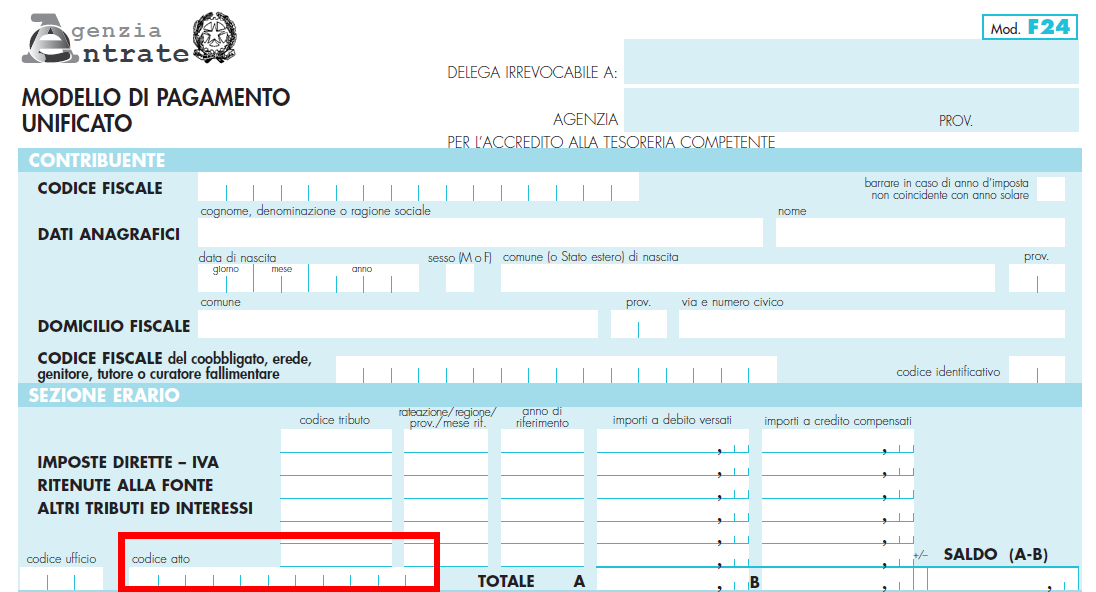
Per versare le somme dovute (maggiore imposta, interessi e sanzione ridotta) deve essere utilizzato il modello F24, disponibile, con le relative istruzioni di compilazione, sul sito dellâ??Agenzia delle Entrate.
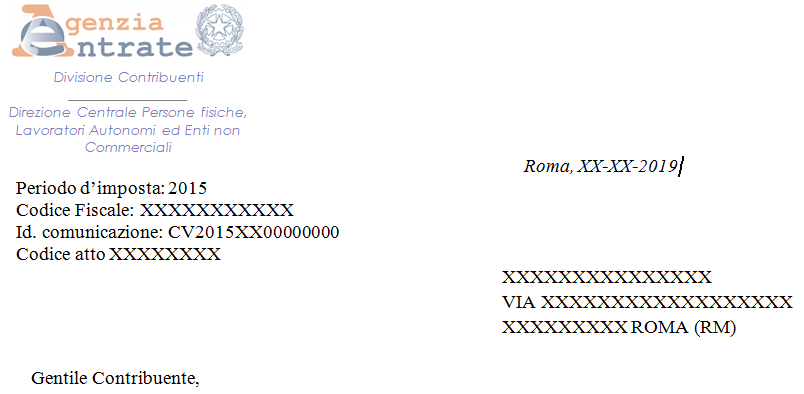
Nellâ??apposito campo del modello F24 va riportato il â??codice attoâ?� indicato in alto a sinistra nella lettera ricevuta. Qualora il sistema informatico della banca non preveda lâ??indicazione di questo codice, si potrà comunque procedere al pagamento lasciando vuoto il campo.
ATTENZIONE
Il versamento delle somme dovute non può essere rateizzato. Inoltre, le singole voci relative a maggiore imposta, interessi e sanzione devono essere indicati in maniera distinta nei vari campi del modello F24, utilizzando gli specifici codici tributo.
La sanzione da versare con il ravvedimento Ú ridotta a 1/6della misura minima.
Pertanto, nei casi di dichiarazione infedele, sarà pari al 15%della maggiore imposta che risulta dalla dichiarazione integrativa (la sanzione ordinaria, infatti, va da un minimo del 90% a un massimo del
ATTENZIONE
La sanzione ordinaria Ú più elevata quando si omette o si dichiara in parte un canone di locazione di immobili ad uso abitativo per i quali si Ú scelto il regime della â??cedolare seccaâ?�.
Infatti, in tali casi la sanzione ordinaria per infedele dichiarazione va:
Quindi, se nella lettera ricevuta dallâ??Agenzia sono indicati redditi di questo tipo, perché nella dichiarazione originaria non sono stati dichiarati in tutto o in parte canoni di locazione assoggettati a cedolare secca, la sanzione ridotta da versare con il ravvedimento sarà pari:
Gli interessi da versare vanno calcolati, invece, al tasso legale annuo vigente, rapportato ai giorni di ritardo.
| PERIODO | TASSO |
|---|---|
| per lâ??anno 2014 | 1% |
| per lâ??anno 2015 | 0,5% |
| per lâ??anno 2016 | 0,2% |
| dal 1° gennaio 2017 | 0,1 |
| dal 1° gennaio 2018 | 0,3 |
| dal 1° gennaio 2019 | 0,8 |
Il signor Mario Rossi ha presentato la dichiarazione dei redditi per il periodo dâ??imposta 2015 con il modello Unico PF 2016. Nel mese di marzo 2019 riceve la lettera dellâ??Agenzia delle Entrate dalla quale risulterebbero redditi non dichiarati.
Avendo riconosciuto gli errori commessi, vuole regolarizzare la propria posizione e presenta la dichiarazione integrativa, dalla quale derivano le seguenti maggiori imposte:
Decide di effettuare il pagamento il
La sanzione ridotta da versare (1/6 della sanzione ordinaria) sarà pari a:
Gli interessi da versare saranno pari a:
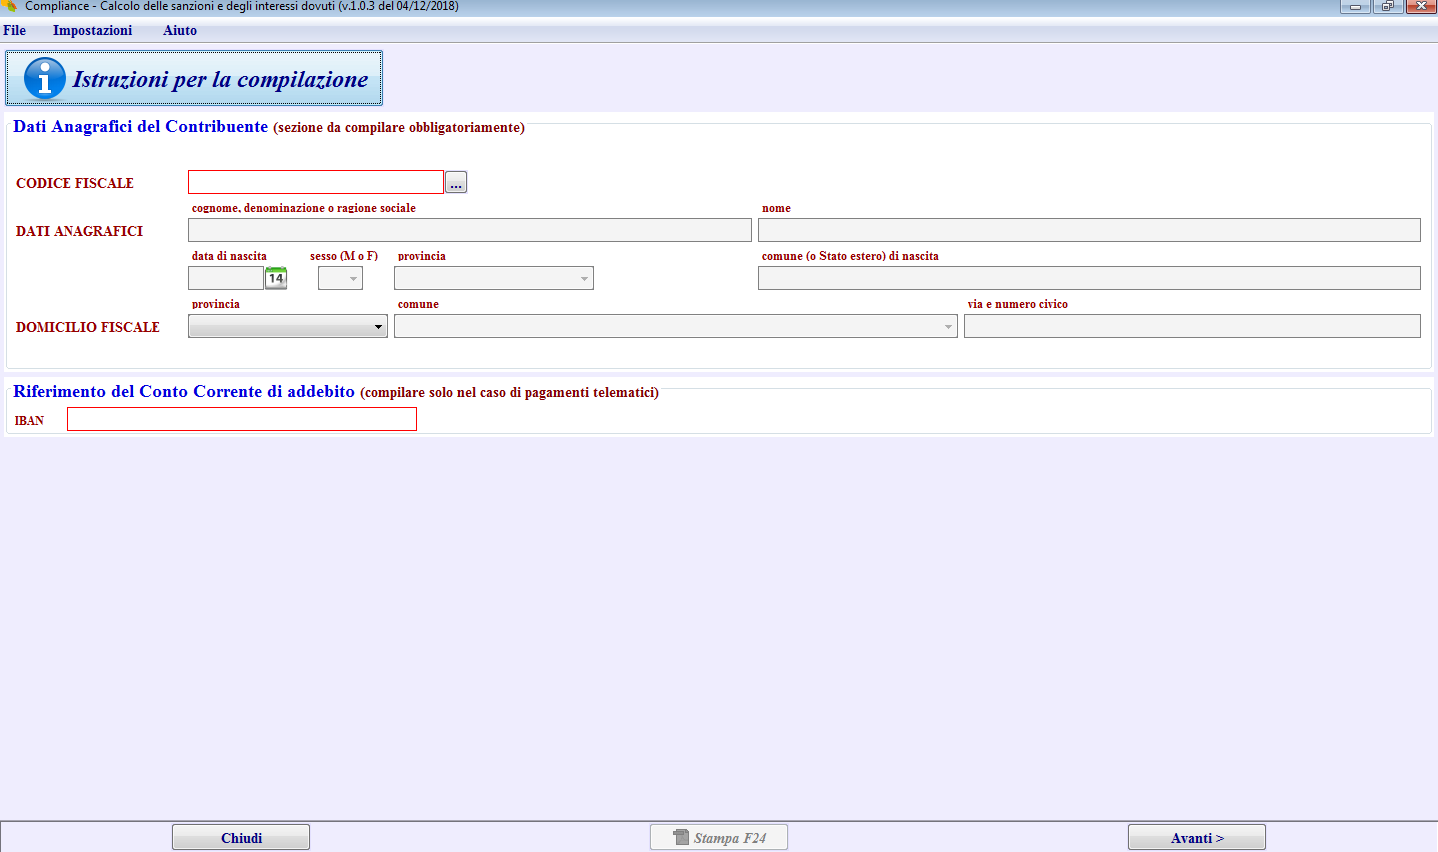
Per determinare agevolmente la misura delle sanzioni e degli interessi dovuti con il ravvedimento, lâ??Agenzia delle Entrate ha reso disponibile gratuitamente, sul suo sito internet, il software â??Calcolo delle sanzioni e degli interessi dovutiâ?� che si trova nella pagina dedicata alla
Nel modello F24 gli importi relativi a imposta, interessi e sanzione devono essere riportati in maniera distinta, indicando correttamente i codici tributo.
| Nome | Codice |
|---|---|
| Irpef | 4001 |
| Sanzione Irpef | 8901 |
| Interessi Irpef | 1989 |
| Addizionale comunale Irpef | 3844 |
| Sanzione addizionale comunale Irpef | 8926 |
| Interessi addizionale comunale Irpef | 1998 |
| Addizionale regionale Irpef | 3801 |
| Sanzione pecuniaria addizionale regionale Irpef | 8902 |
| Interessi addizionale regionale Irpef | 1994 |
| Imposta sostitutiva Irpef e addizionali (per esempio cedolare secca) | 1842 |
| Sanzione imposta sostitutiva | 8913 |
| Interessi imposta sostitutiva | 1992 |
| Contributo di solidarietà | 1683 |
| Sanzione Contributo di solidarietà | 8901 |
| Interessi Contributo di solidarietà | 1989 |
| Imposta sostitutiva sul regime forfetario | 1792 |
| Sanzione imposta sostitutiva | 8913 |
| Interessi imposta sostitutiva | 1992 |
| Imposta sostitutiva sul regime fiscale di vantaggio | 1795 |
| Sanzione imposta sostitutiva | 8913 |
| Interessi imposta sostitutiva | 1992 |
Il signor Mario Rossi dellâ??esempio sopra, dopo aver calcolato le somme da versare, compilerà il modello F24 come in questa immagine.
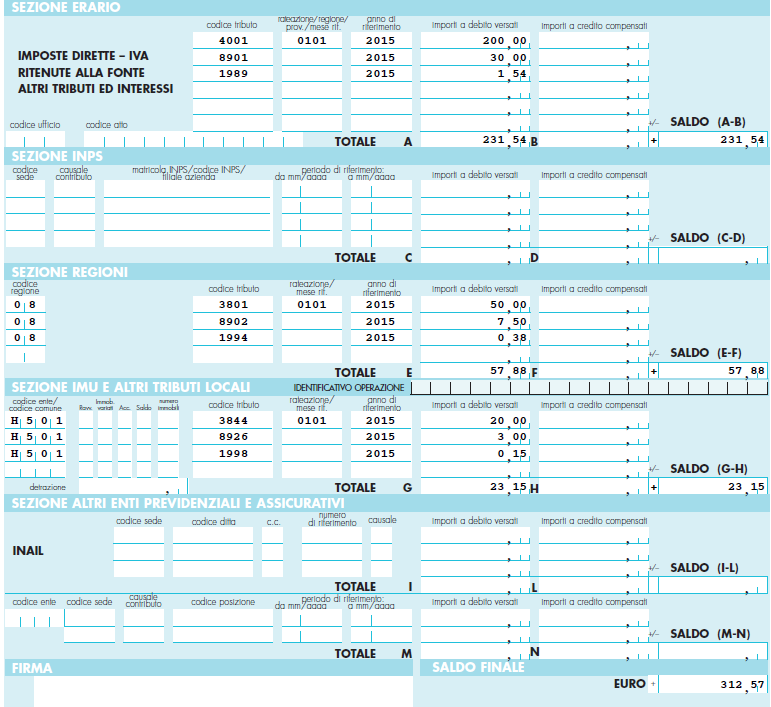
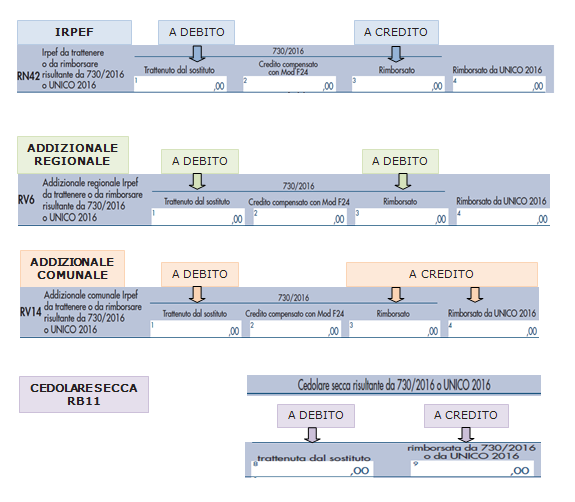
Nel caso di esito a credito o a debito della dichiarazione originaria, non bisogna dimenticare di compilare gli appositi righi della dichiarazione integrativa seguendo le istruzioni alla compilazione degli stessi.
Ad esempio, per lâ??anno dâ??imposta 2015 compilare:
I documenti di normativa e di prassi indicati sono reperibili attraverso il servizio curato dal CERDEF (Centro di Ricerche e Documentazione Economica e Finanziaria), presente sul sito del Dipartimento delle Finanze